Google+
Mostrando entradas con la etiqueta caducidad del plan. Mostrar todas las entradas

domingo, 8 de noviembre de 2015

Las Claves del nuevo plan de pago de AFIP

Mediante la RG 3806, la Administración Federal de Ingresos Públicos (AFIP) hoy un nuevo Régimen Especial de Facilidades de Pago para la cancelación de deudas impositivas de los recursos de la seguridad social y aduaneras, cuyo vencimiento para la presentación de la declaración jurada y pago del saldo resultante hubiese operado hasta el 30/9/2015 inclusive, sus intereses, actualizaciones y multas.

La adhesión al régimen podrá formalizarse hasta el 30/11/2015 inclusive.

Obligaciones que pueden incluirse:

Obligaciones impositivas y de los recursos de la seguridad social, vencidas al 30 de septiembre de 2015, sus intereses, actualizaciones y multas.
Multas aplicadas o cargos suplementarios formulados por el servicio aduanero hasta el día 30 de septiembre de 2015, sus intereses y actualizaciones.
Los ajustes resultantes de la actividad fiscalizadora de esta Administración Federal conformados por el responsable, en tanto las obligaciones sean susceptibles de ser incluidas.
El impuesto que recae sobre las erogaciones no documentadas.
Intereses y demás accesorios adeudados correspondientes a obligaciones susceptibles de ser incluidas.
Las deudas en discusión administrativa, contencioso-administrativa o judicial, así como en ejecución judicial, en tanto el demandado desista o se allane totalmente y, en su caso, asuma el pago de las costas y gastos causídicos.
Las cuotas mensuales del impuesto integrado y las cotizaciones previsionales fijas de los sujetos adheridos al Régimen Simplificado para Pequeños Contribuyentes (Monotributo).
Obligaciones de cualquier naturaleza que hayan sido incluidas en planes de facilidades de pago presentados a través del Sistema “MIS FACILIDADES”.
La cancelación de las obligaciones, multas y/o cargos suplementarios con arreglo a este régimen, no implica reducción alguna de intereses resarcitorios y/o punitorios, como tampoco liberación de las pertinentes sanciones y/o cargos suplementarios.

Condiciones del plan

En cuanto a las cuotas:
La cantidad máxima de cuotas a otorgar será de 120.
Las cuotas serán mensuales, iguales y consecutivas.
El monto de cada cuota deberá ser igual o superior a $ 150.
La tasa de interés mensual de financiamiento será de 1,35%.En cuanto a las obligaciones del presentante:

Las declaraciones juradas determinativas de las obligaciones por las que se solicita la cancelación financiada, deberán estar presentadas a la fecha de adhesión al régimen.

Adhesión al plan

La adhesión al régimen podrá formalizarse hasta el día 30 de noviembre de 2015, inclusive.

A tales fines deberá:
Consolidar la deuda a la fecha de adhesión, utilizando el servicio con clave fiscal, “Mis Facilidades”, opción “PLAN DE FACILIDADES DE PAGO RG 3806. Los conceptos de deuda aduanera deberán incluirse en un plan de facilidades independiente.
Cargar en el sistema mencionado la información requerida por éste.
Generar a través del mismo el formulario de declaración jurada N° 1.003. Previo a su remisión será requerido un código de verificación el cuál será enviado por esta Administración a la persona declarada –en oportunidad de incorporar la información requerida por el sistema -como autorizada.
Los contribuyentes y responsables que soliciten planes de facilidades de pago deacuerdo al presente régimen deberán adherir al domicilio fiscal electrónico.Vencimiento de cuotas:

Las cuotas se cancelarán mediante débito directo en cuenta bancaria. Los vencimientos operarán el día 16 de cada mes, a partir del mes inmediato siguiente a aquel en que se consolide la deuda y se formalice la adhesión. De no efectivizarse el débito el día 16, se procederá a realizar un segundo intento de débito el día 26 del mismo mes.

Caducidad. Causas y efectos

La caducidad del plan de facilidades de pago operará de pleno derecho y sin necesidad de que medie intervención alguna por parte de este Organismo cuando se registre:
Planes de hasta 12 cuotas: falta de cancelación de 2 cuotas, consecutivas o alternadas, a los 60 días corridos posteriores a la fecha de vencimiento de la 2da. de ellas o falta de ingreso de la cuota no cancelada a los 60 días corridos contados desde la fecha de vencimiento de la última cuota del plan.
Planes de 13 hasta 48 cuotas: falta de cancelación de 4 cuotas, consecutivas o alternadas, a los 60 días corridos posteriores a la fecha de vencimiento de la 4ta. de ellas o falta de ingreso de la o las cuota/s no cancelada/s a los 60 días corridos contados desde la fecha de vencimiento de la última cuota del plan.
Planes de 49 cuotas hasta 120 cuotas: falta de cancelación de 6 cuotas, consecutivas o alternadas, a los 60 días corridos posteriores a la fecha de vencimiento. de la 6ta. de ellas o falta de ingreso de la o las cuota/s no cancelada/s a los 60 días corridos contados desde la fecha de vencimiento de la última cuota del plan.
Una vez operada la caducidad el juez administrativo competente, dentro de las 48 horas, dispondrá el inicio o la prosecución de las acciones judiciales tendientes al cobro de lo adeudado.

Reformulación de planes vigentes:

Las deudas incluidas en planes de facilidades vigentes al 06/11/2015 y que hubieran sido exteriorizadas mediante el sistema “MIS FACILIDADES”, podrán ser regularizadas mediante la reformulación del plan de que se trate.

La AFIP lanzó un nuevo plan de facilidades de pago

La AFIP estableció hoy un Régimen Especial de Facilidades de Pago para la cancelación de deudas impositivas de los recursos de la seguridad social y aduaneras, vencidas al 30 de septiembre pasado, que deberá formalizarse hasta el 30 del actual mes.

La Administración Federal de Ingresos Públicos (AFIP) lanzó un nuevo plan de pagos que permite regularizar en hasta 10 años los impuestos vencidos al 30 de septiembre pasado.


La adhesión al régimen deberá formalizarse hasta el día 30 de este mes, y la cantidad máxima de cuotas previstas es de hasta 120, con pagos mensuales no menores a 150 pesos.

La Resolución General 3.806 del organismo recaudador aclara que el beneficio se otorga sin que ello implique una condonación, total o parcial de deudas, o liberación de los correspondientes accesorios y multas.

El régimen tiene características similares a los anteriores dispuestos por la AFIP, “teniendo en cuenta el éxito obtenido en lo que respecta al acogimiento a planes de facilidades instrumentados anteriormente, así como las solicitudes efectuadas por contribuyentes y responsables, tanto del sector privado como del sector público”.

La Resolución General dice que el plan incluye las deudas por aportes personales y de monotributistas, pero excluye las retenciones y percepciones -impositivas o previsionales-, por cualquier concepto; los anticipos o pagos a cuenta; o las cuotas destinadas a las Aseguradoras de Riesgos del Trabajo (ART).

Tampoco entran en el régimen de facilidad de pagos los aportes y contribuciones con destino al Régimen Especial de Seguridad Social para empleados del Servicio Doméstico y Trabajadoresde Casas Particulares; el impuesto Adicional de Emergencia sobre el Precio Final de Venta de Cigarrillos; y la contribución mensual con destino al Registro Nacional de Trabajadores y Empleadores Agrarios (Renatea).

martes, 13 de octubre de 2015

PLAN DE FACILIDADES CADUCO. ¿CÓMO SE ABONA LA DEUDA? RG (AFIP) 3516

Con las modificaciones incluidas por la RG (AFIP) 3631/14 al Art. 13 la caducidad de un plan de facilidades de pago, opera de pleno derecho cuando se produzca alguna de las siguientes causales:
a) Se registre, respecto de lo consignado en el F. 931 para el período fiscal inmediato anterior vencido a la fecha de adhesión, una disminución de la cantidad de empleados obrante en las sucesivas DJ cuyos vencimientos operen durante todo el período de cumplimiento del plan. Asimismo, será condición de caducidad la falta de presentación de las DJ de los citados períodos posteriores, o
b) Se registre la falta de cancelación de 1 cuota, en las fechas de débito.
Lamentablemente estos requisitos están ocasionando la caducidad de muchos planes de pago.
PASOS A SEGUIR ANTE LA CADUCIDAD DE UN PLAN
Los contribuyentes y/o responsables, una vez declarada la caducidad del plan de facilidades de pago, deberán cancelar el saldo pendiente de deuda mediante depósito bancario o transferencia electrónica de fondos. No existiendo actualmente otra forma de cancelar esa deuda.
Pasos a seguir:
1. Determinar el saldo pendiente de pago de la obligación.
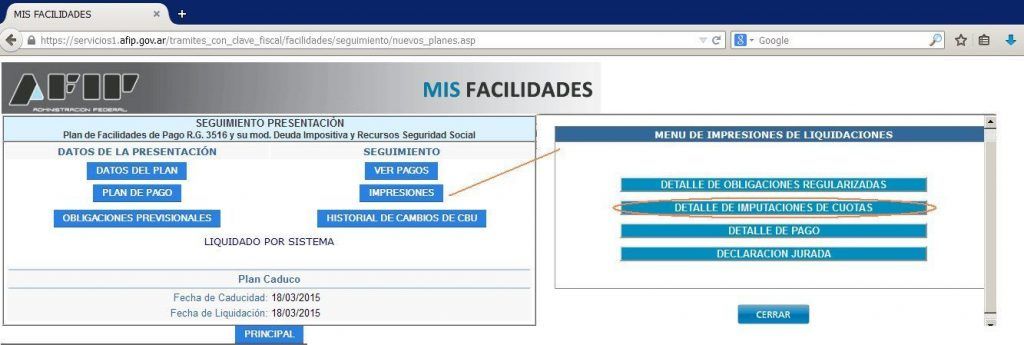
El saldo pendiente de las obligaciones adeudadas por planes caducos, surge de la imputación generada por el sistema al momento de presentarse el plan.
Se puede controlar a través del servicio “MIS FACILIDADES”, en la pantalla “Seguimiento de Presentación”, opción “Impresiones”.
1.Como se imputaron las cuotas de los planes de facilidades caducos
2. Controlar que todas las cuotas debitadas estén imputadas.
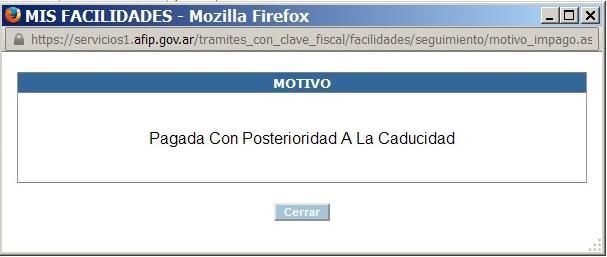
Es importante destacar que puede haber diferencias entre lo que figura como cuotas pagas y lo que figura en el detalle de imputación de cuotas, esto se debe a que muchas veces la ultima cuota es debitada de la cuenta bancaria con posterioridad a que el plan caduque y el sistema no las imputa.
Cuota_pagada_con_posterioridad_a_la_caducidad
Es decir, es posible que la misma no aparezca como pagada en el detalle de pagos ni en la deuda que figuraba en el Sistema de Cuentas Tributarias.
En estos casos se podrá reimputar esa cuota debitada pero no imputada, al saldo del plan de facilidades caduco.
¿Cómo realizar la reimputación de la cuota?
Para reimputar ese saldo que es de libre disponibilidad y puede utilizarse para el pago de otros tributos también, es necesario:
1. Confeccionar un F. 399
2. Los códigos del Impuesto de origen son:
IMPUESTO: 079 – Reg. Fac. Pagos – Mis Facilidades
CONCEPTO: 272 – Cuota Plan sin garantía
SUBCONCEPTO: 272 – Cuota Plan sin garantía
3. Pago de la deuda proveniente de un Plan de pagos Caduco.
El saldo pendiente de deuda deberá cancelarse mediante depósito bancario o transferencia electrónica de fondos.

miércoles, 28 de mayo de 2014

Detalles del nuevo plan lanzado por la AFIP para financiar el pago de impuestos

En el flamante régimen se podrán ingresar deudas devengadas hasta el 31 de marzo, en hasta 24 cuotas a una tasa de interés del 1,9% mensual. La fecha de presentación límite para adherirse será del 25 al 29 de agosto según terminación de la CUIT.
Al 31 de marzo hay 1.226.016 contribuyentes con obligaciones impositivas pendientes frente al fisco y que se encuentran en condiciones de poder regularizar su situación.
El monto de la deuda fiscal es de $36.166 millones, de los cuales más del 46% responde adeuda por contribuciones; 25,8% a IVA; Ganancias un 15,2% y derechos aduaneros un 12,4 por ciento. 
El nuevo plan, punto por punto
La reglamentación del nuevo régimen especial de facilidades de pago destinado a contribuyentes y responsables establece que los interesados podrán regularizar:
• Obligaciones impositivas y de los recursos de la Seguridad Social, cuyo vencimiento para la presentación de la declaración jurada y pago del saldo resultante hubiese operado hasta el día 31 de marzo de 2014, inclusive, sus intereses, actualizaciones y multas.
• Multas aplicadas o cargos suplementarios formulados por el servicio aduanero hasta el día 31 de marzo de 2014, inclusive, sus intereses y actualizaciones. 
• El Impuesto a las Ganancias que recae sobre las erogaciones no documentadas.
• Las deudas en discusión administrativa, contencioso-administrativa o judicial, así como en ejecución judicial, en tanto el demandado desista o se allane totalmente y, en su caso, asuma el pago de las costas y gastos causídicos.
• Los ajustes resultantes de fiscalizaciones de la AFIP, siempre que los mismos se encuentren conformados por el responsable y las obligaciones respectivas sean susceptibles de ser incluidas.
• Las cuotas mensuales del impuesto integrado y las cotizaciones previsionales fijas de los sujetos adheridos al Monotributo.
• Obligaciones de cualquier naturaleza que hayan sido incluidas en planes de facilidades de pago presentados a través del Sistema "Mis Facilidades" que se encuentren caducos con anterioridad al día 31 de marzo de 2014, inclusive, y sean susceptibles de ser incluidas.
Asimismo, el cuerpo reglamentario establece que no se podrán incluir:
• Obligaciones de cualquier naturaleza que hayan sido incorporadas en planes de facilidades de pago presentados a través del Sistema "Mis Facilidades" que se encuentren vigentes, cancelados o reformulados al día de su adhesión, los planes caducos con posterioridad al 31 de marzo de 2014 y las diferencias de dichas obligaciones, excepto que surjan de un ajuste de inspección conformado.
• Las retenciones y percepciones -impositivas o previsionales-, por cualquier concepto, practicadas o no, excepto los aportes personales correspondientes a los trabajadores en relación de dependencia.
• Los anticipos y/o pagos a cuenta.
• El Impuesto al Valor Agregado que se debe ingresar por las prestaciones de servicios realizadas en el exterior cuya utilización o explotación efectiva se lleve a cabo en el país.
• Los aportes y contribuciones destinados al Régimen Nacional de Obras Sociales.
• Las cuotas destinadas a las Aseguradoras de Riesgos del Trabajo (ART).
• Los aportes y contribuciones con destino al Régimen Especial de Seguridad Social para empleados del Servicio Doméstico y Trabajadores de Casas Particulares.
• Las cotizaciones fijas correspondientes a los trabajadores en relación de dependencia de sujetos adheridos al Monotributo, devengadas hasta junio de 2004.
• Las cuotas de planes de facilidades de pago vigentes.
• El impuesto Adicional de Emergencia sobre el Precio Final de Venta de Cigarrillos.
Desde la AFIP aclararon que los planes de facilidades de pago formulados reunirán las siguientes características:

• Las cuotas serán mensuales, iguales y consecutivas. 
 
• El monto de cada una deberá ser igual o superior a 150 pesos. 

• La cantidad máxima a otorgar será de 24.

• La tasa de interés de financiamiento será del 1,90% mensual.
    Paralelamente, quienes quieran adherir deberán respetar las siguientes condiciones:

    • Que las declaraciones juradas determinativas de las obligaciones impositivas y de los recursos de la Seguridad Social por las que se solicita la cancelación financiada, se encuentren presentadas a la fecha de adhesión al régimen.

    • Que las obligaciones con vencimientos fijados entre el día 1 de abril de 2014 y la fecha máxima permitida para la adhesión del plan, se encuentren presentadas y canceladas o regularizadas, siendo este requisito condición resolutoria para la aceptación del plan propuesto.

    • Que en el caso de tratarse de empleadores, la cantidad de empleados registrados en la declaración jurada de cargas sociales vencida en el mes anterior a la fecha adhesión sea igual o superior a la consignada en la declaración jurada de cargas sociales del período fiscal marzo de 2014.

    • Esta última cantidad deberá mantenerse sin disminuciones durante todo el período de cumplimiento del plan.
      La adhesión al régimen deberá formalizarse informando mediante transferencia electrónica de datos:

      • El detalle de los conceptos e importes de cada una de las obligaciones que se regularizan y el plan de facilidades solicitado.

      • La Clave Bancaria Uniforme (CBU) de la cuenta corriente o de la caja de ahorro de la que se debitarán los importes correspondientes para la cancelación de cada una de las cuotas.

      • Apellido y nombres, número de teléfono celular y empresa proveedora del servicio, dirección de correo electrónico, así como los restantes datos de la persona debidamente autorizada (presidente, apoderado, contribuyente), los cuales resultarán necesarios para recibir comunicaciones vinculadas con el régimen -que faciliten su diligenciamiento- a través del servicio de mensajería de texto “SMS”, correo electrónico y de “e-Ventanilla”.
        Las cuotas vencerán el día 16 de cada mes, a partir del mes inmediato siguiente a aquel en que se consolide la deuda y se formalice la adhesión, y se cancelarán mediante el procedimiento de débito directo.

        A su vez, el fisco nacional advierte que la caducidad del plan de facilidades de pago, operará de pleno derecho cuando se produzca alguna de las siguientes causales:

        • Se registre, respecto de lo consignado en la declaración jurada de cargas sociales para el período fiscal marzo de 2014, una disminución de la cantidad de empleados obrante en las sucesivas declaraciones juradas de cargas sociales cuyos vencimientos operen durante todo el período de cumplimiento del plan. 

        • Se registre la falta de cancelación de:

        -Dos cuotas, consecutivas o alternadas, a los 60 días corridos posteriores a la fecha de vencimiento de la segunda de ellas.

        -Una cuota, a los 60 días corridos contados desde la fecha de vencimiento de la última cuota del plan.

        Ampliación de los miniplanes
        Complementariamente, el organismo a cargo de Ricardo Echegaray, decidió aumentar los niveles de facturación máximos que permiten adherir a los planes permanentes de facilidad de planes de hasta seis cuotas.

        El mini plan, hoy por hoy, alcanza a aquellos que facturan hasta $10 millones al año. El nuevo marco regulatorio incluye a aquellos que lo hacen hasta por $30 millones para las empresas del sector de servicios y hasta $50 millones para el resto de los sectores productivos.

        Otro cambio importante refiere a la inclusión de las cuotas mensuales adeudadas en el impuesto integrado y las cotizaciones previsionales fijas de los sujetos adheridos al Monotributo. Por ende, los monotributistas podrán financiar sus cuotas mensuales impagas en hasta seis meses.

        Fuente:  iprofesional

        viernes, 6 de mayo de 2011

        AFIP - ¿Cuándo opera la caducidad del plan de la RG 2774?

        La caducidad del plan de facilidades de pago, operará de pleno derecho y sin necesidad de que medie intervención alguna por parte de este Organismo, cuando se produzcan las causales que, para cada caso, se indican a continuación:


        a) Planes de hasta 12 cuotas:

        1. Falta de cancelación de 2 cuotas, consecutivas o alternadas, a los 60 días corridos posteriores a la fecha de vencimiento de la segunda de ellas.

        2. Falta de ingreso de la cuota/s no cancelada/s, a los 60 días corridos contados desde la fecha de vencimiento de la última cuota del plan.

        b) Planes de 13 cuotas hasta 24 cuotas:

        1. Falta de cancelación de 3 cuotas, consecutivas o alternadas, a los 60 días corridos posteriores a la fecha de vencimiento de la tercera de ellas.

        2. Falta de ingreso de la o las cuota/s no cancelada/s, a los 60 días corridos contados desde la fecha de vencimiento de la última cuota del plan.

        c) Planes de más de 24 cuotas:

        1. Falta de cancelación de 4 cuotas; consecutivas o alternadas, a los 60 días corridos posteriores a la fecha de vencimiento de la cuarta de ellas.

        2. Falta de ingreso de la o las cuota/s no cancelada/s, a los 60 días corridos contados desde la fecha de vencimiento de la última cuota del plan.

        Fuente: Art. 12 RG 2774