Google+
Mostrando entradas con la etiqueta moratoria. Mostrar todas las entradas

martes, 31 de mayo de 2016

Moratoria fiscal, con perdón de multas y planes de 60 cuotas

El proyecto de ley que incluye la normalización de los haberes jubilatorios, la pensión por la vejez y el blanqueo de capitales también prevé establecer una moratoria general de los principales impuestos nacionales –con condonación de multas y punitorios– y un plan de pagos de la AFIP de hasta 60 cuotas.
El proyecto propone la creación de una comisión para la reforma tributaria a la que el Poder Ejecutivo le “sugerirá” reinstaurar el impuesto a la herencia, que actualmente lo manejan las provincias.
También se establecer un tratamiento preferencial para los cumplidores que estén al día con sus impuestos, a quienes se los eximirá de pagar el impuesto a los bienes personales de 2016-2018, una vez que consigan un certificado de parte de la AFIP. También, cuando esté vigente la ley, estos contribuyentes podrán dejar de pagar los anticipos del actual período fiscal.
El otro beneficio es que los anticipos de ganancias podrán financiarse con el pago en cuatro cuotas.
El especialista en derecho tributario Diego Fraga, socio del estudio RCTZZ consideró que en líneas generales, el proyecto está “bien orientado”. Explicó que “el plazo de regularización está muy bien y es atractivo. Lo bueno para quien se acoge, además del plazo, es que se le condonan multas, sanciones penales y los intereses, ya que no pueden superar el 100% de capital, y además en el caso de las pymes no pueden superar el 30% del capital”.
Sin embargo, el especialista objetó que “cuando las obligaciones a regularizar están en discusión administrativa, contencioso administrativa o judicial, el contribuyente tenga que asumir el pago de las costas y gastos causídicos”. Desde su punto de vista “en muchas oportunidades, quienes regularizan lo hacen para cerrar un foco de conflicto que puede no salir bien en la Justicia, aunque uno esté seguro de que tiene razón para litigar. Entonces, tal vez el contribuyente tiene que hacerte cargo de los gastos del juicio, cuando todos se benefician por el fin del litigio”.

martes, 13 de octubre de 2015

PLAN DE FACILIDADES CADUCO. ¿CÓMO SE ABONA LA DEUDA? RG (AFIP) 3516

Con las modificaciones incluidas por la RG (AFIP) 3631/14 al Art. 13 la caducidad de un plan de facilidades de pago, opera de pleno derecho cuando se produzca alguna de las siguientes causales:
a) Se registre, respecto de lo consignado en el F. 931 para el período fiscal inmediato anterior vencido a la fecha de adhesión, una disminución de la cantidad de empleados obrante en las sucesivas DJ cuyos vencimientos operen durante todo el período de cumplimiento del plan. Asimismo, será condición de caducidad la falta de presentación de las DJ de los citados períodos posteriores, o
b) Se registre la falta de cancelación de 1 cuota, en las fechas de débito.
Lamentablemente estos requisitos están ocasionando la caducidad de muchos planes de pago.
PASOS A SEGUIR ANTE LA CADUCIDAD DE UN PLAN
Los contribuyentes y/o responsables, una vez declarada la caducidad del plan de facilidades de pago, deberán cancelar el saldo pendiente de deuda mediante depósito bancario o transferencia electrónica de fondos. No existiendo actualmente otra forma de cancelar esa deuda.
Pasos a seguir:
1. Determinar el saldo pendiente de pago de la obligación.
El saldo pendiente de las obligaciones adeudadas por planes caducos, surge de la imputación generada por el sistema al momento de presentarse el plan.
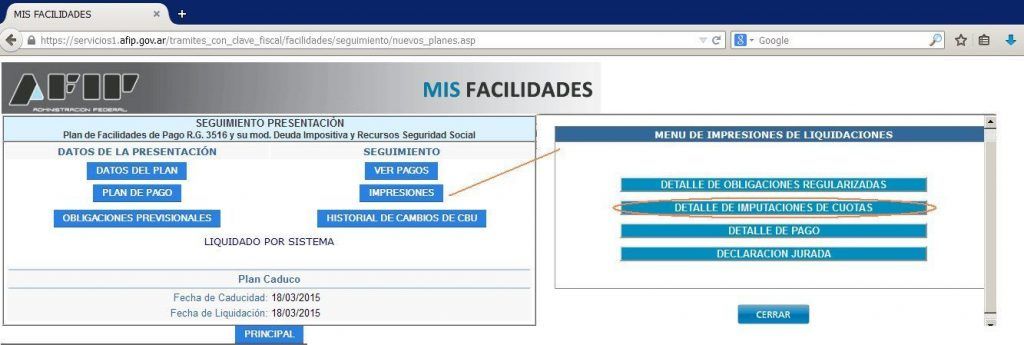
Se puede controlar a través del servicio “MIS FACILIDADES”, en la pantalla “Seguimiento de Presentación”, opción “Impresiones”.
1.Como se imputaron las cuotas de los planes de facilidades caducos
2. Controlar que todas las cuotas debitadas estén imputadas.
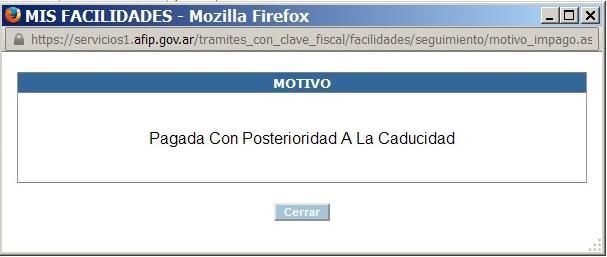
Es importante destacar que puede haber diferencias entre lo que figura como cuotas pagas y lo que figura en el detalle de imputación de cuotas, esto se debe a que muchas veces la ultima cuota es debitada de la cuenta bancaria con posterioridad a que el plan caduque y el sistema no las imputa.
Cuota_pagada_con_posterioridad_a_la_caducidad
Es decir, es posible que la misma no aparezca como pagada en el detalle de pagos ni en la deuda que figuraba en el Sistema de Cuentas Tributarias.
En estos casos se podrá reimputar esa cuota debitada pero no imputada, al saldo del plan de facilidades caduco.
¿Cómo realizar la reimputación de la cuota?
Para reimputar ese saldo que es de libre disponibilidad y puede utilizarse para el pago de otros tributos también, es necesario:
1. Confeccionar un F. 399
2. Los códigos del Impuesto de origen son:
IMPUESTO: 079 – Reg. Fac. Pagos – Mis Facilidades
CONCEPTO: 272 – Cuota Plan sin garantía
SUBCONCEPTO: 272 – Cuota Plan sin garantía
3. Pago de la deuda proveniente de un Plan de pagos Caduco.
El saldo pendiente de deuda deberá cancelarse mediante depósito bancario o transferencia electrónica de fondos.

jueves, 28 de agosto de 2014

Es ley la nueva moratoria previsional

El proyecto apunta a autónomos y monotributistas que, habiendo cumplido la edad jubilatoria -o cumpliéndola en los dos años de vigencia de esta norma-, tengan que regularizar aportes hasta diciembre del 2003, ya que el plan anterior regía hasta 1993.   
Para alcanzar el beneficio, la persona debe tener la edad para jubilarse -60 para las mujeres y 65 para los hombres- y no debe tener una prestación previsional, o ésta no debe superar la mínima. El valor de la cuota mensual -se puede hacer hasta en 60 pagos- se calcula sobre la base de los años de aportes que faltan, más los intereses, con un tope de hasta el 50 por ciento del capital.


martes, 10 de junio de 2014

Jubilación de amas de casa II. Los que nacieron en casi toda esa década y no aportaron, podrán entrar al sistema y cobrar haber mínimo.

El proyecto de moratoria previsional anunciado por Cristina el miércoles beneficiará a unas 500 mil personas en todo el país que no se pudieron jubilar a pesar de ya haber cumplido los años necesarios.
De ese universo, gran parte está compuesta por nacidos entre 1947 y 1957. Son aquellos que quedaron afuera de la moratoria anterior porque sólo podían declarar servicios (sin necesidad de demostrarlos) entre 1972 –cuando cumplieron 18 años– y 1993 (año que se tomó como límite en la anterior moratoria). Entonces, si no tenían aportes a partir de esa fecha, 21 años no eran suficientes para acceder al beneficio (se necesitan 30).
¿Cuál es el cambio? Si el proyecto se aprueba en el Congreso, la nueva moratoria llevará el límite a 2003, con lo que, por ejemplo, una persona que haya nacido en 1951 y nunca haya aportado, podrá declarar servicios entre 1969 (cuando cumplió 18) y 1999 y comenzar a gozar del beneficio (ver “Más detalles del proyecto”).
Objetivo 100%. En una conferencia de prensa organizada ayer en Buenos Aires, Diego Bossio, titular de Anses dijo que el “objetivo es alcanzar una cobertura previsional del 100 por ciento”. Según el funcionario, “desde que se implementó la Ley de Inclusión Previsional (llamada popularmente “jubilación de amas de casa”), aumentó el trabajo formal en la Argentina”.
En la conferencia estuvo acompañado por el ministro de Economía de la Nación, Axel Kicillof, quien dijo: “Esto le va a cambiar la vida a miles de argentinos que van a poder ingresar al sistema previsional, uno de los más inclusivos del mundo; habían quedado afuera de un derecho básico”.
El proyecto para la segunda etapa del Plan de Inclusión Previsional beneficiará exactamente a 473.814 argentinos que estaban excluidos del sistema. “El impacto fiscal anual estimado sería de 11 mil millones de pesos”, dijo Kicillof.

Argenta para todos. En el anuncio del miércoles, la Presidenta adelantó que todos los jubilados recibirán en su casa una Tarjeta Argenta, que podrá ser utilizada una vez activada en Anses.
Detalles del proyecto.
»ACLARACIÓN. En primer lugar hay que aclarar que es un proyecto de ley, por lo que hasta que no lo sancione el Congreso Nacional, no entrará en vigencia. Aunque se descuenta que la oposición no se va a oponer.
»500 MIL. Beneficiará a unas 500 mil personas en todo el país, que tienen la edad para jubilarse (60 en las mujeres y 65 en los hombres), pero no la cantidad de años de aportes necesarios por ley (30 años).
»SIN APORTES. Podrán acceder personas que nunca hayan aportado o los que hayan aportado menos de 30 años y que por esto no entraron en la moratoria de 2005. En ese plan, se puso como límite el año 1993 para sumar, “para atrás”, años de servicio no demostrables.
»HASTA 2003. Otra forma de explicarlo: esta moratoria servirá para completar hasta los 30 años de aportes para quienes no han aportaron entre 1993 y 2003.
»EJEMPLO. Un caso: si usted nació en 1950 y nunca trabajó en blanco, ahora podrá declarar servicios, sin necesidad de demostrarlos, entre 1968 (cuando cumplió 18) y 1998. Esto será posible porque el límite, con la nueva modificación en la ley, se extenderá desde 1993 hasta 2003.
»¿CUÁNTO VA A COBRAR? El proyecto dice que será la jubilación mínima, que hoy está en $ 2.757. Sin embargo, de la misma manera que la moratoria anterior, durante los primeros 5 años, al beneficiado se le descontará una parte del haber. En el caso de la moratoria de 2005, en un comienzo eran las dos terceras partes del sueldo. A valores actuales, se estarían cobrando $ 828, ya que el descuento sería de $ 1.929.
»AJUSTADO. A diferencia de la moratoria del gobierno de Néstor Kirchner, el monto a descontar, según anticipó CFK, se va a ir ajustando de la misma manera en que lo haga la jubilación mínima. En el plan anterior era un monto fijo, con lo cual, al final de los 5 años, el descuento significaba mucho menos que las dos terceras partes del haber.
»¿DESDE CUÁNDO? No se podrá saber hasta que se apruebe el proyecto de ley. Sin embargo, debería salir en unos 40 días.
»TRÁMITE SIN COSTO. No harán falta gestores. Según dijeron ayer desde el Anses, los empleados están siendo capacitados para que todos puedan hacer el trámite de forma gratuita.
»OBRA SOCIAL. Una gran ventaja es que al acceder al sistema jubilatorio, también se podrá tener la obra social Pami, lo que resuelve el problema de miles de argentinos.

viernes, 6 de mayo de 2011

AFIP - ¿Cuándo opera la caducidad del plan de la RG 2774?

La caducidad del plan de facilidades de pago, operará de pleno derecho y sin necesidad de que medie intervención alguna por parte de este Organismo, cuando se produzcan las causales que, para cada caso, se indican a continuación:


a) Planes de hasta 12 cuotas:

1. Falta de cancelación de 2 cuotas, consecutivas o alternadas, a los 60 días corridos posteriores a la fecha de vencimiento de la segunda de ellas.

2. Falta de ingreso de la cuota/s no cancelada/s, a los 60 días corridos contados desde la fecha de vencimiento de la última cuota del plan.

b) Planes de 13 cuotas hasta 24 cuotas:

1. Falta de cancelación de 3 cuotas, consecutivas o alternadas, a los 60 días corridos posteriores a la fecha de vencimiento de la tercera de ellas.

2. Falta de ingreso de la o las cuota/s no cancelada/s, a los 60 días corridos contados desde la fecha de vencimiento de la última cuota del plan.

c) Planes de más de 24 cuotas:

1. Falta de cancelación de 4 cuotas; consecutivas o alternadas, a los 60 días corridos posteriores a la fecha de vencimiento de la cuarta de ellas.

2. Falta de ingreso de la o las cuota/s no cancelada/s, a los 60 días corridos contados desde la fecha de vencimiento de la última cuota del plan.

Fuente: Art. 12 RG 2774